EU Modernizes Customs Union
Una plataforma central de datos tiene como objetivo agilizar los procesos, mientras que la eliminación del límite de exención de 150 euros volverá a regular el comercio electrónico. Para las empresas, esto supone una mayor transparencia, pero también nuevos requisitos y unos costes potencialmente más elevados.


Lee Otros Artículos de Conocimiento de la Industria
-
Bonded Warehouse
This secure storage area plays a vital role in facilitating the movement of goods across borders, while providing benefits such as cost savings, risk mitigation and operational efficiency.
-
Carbon Border Adjustment Mechanism (CBAM)
The EU's CBAM taxes imported goods according to their CO₂ emissions, ensuring fair competition between manufacturers. It creates incentives for low-carbon innovations to mitigate climate change and reduce greenhouse gas emissions.
-
Chinese New Year and Its Impact on the Global Supply Chain
Chinese New Year is the most important traditional festival in China and is celebrated worldwide. It has a significant impact on the global supply chain, as many factories stop production around the festivities, leading to delays and bottlenecks.
-
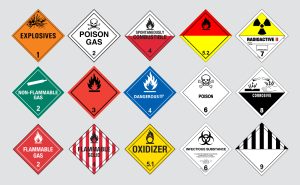
Classification Dangerous Goods
Dangerous goods are divided into 9 categories. Depending on the classification of the hazardous substances and materials, various transport requirements and regulations must be observed in order to prevent accidents and damage.
-
Dangerous Goods
Whether chemicals, explosive substances or flammable liquids are involved - the safe and compliant transport of these goods is crucial in order to protect people, the environment and property.
-
Sistema de Comercio de Emisiones de la UE y Recargo del ETS
El objetivo del ETS es reducir significativamente las emisiones de gases de efecto invernadero de la UE. A partir del 1 de enero de 2024, el sector marítimo también se integrará en estos esfuerzos.
-
Cómo calcular los costos para el transporte marítimo LCL
Al contar con los detalles de envío de su mercancía, podrá calcular fácilmente los costos de transporte marítimo esperados por su cuenta.
-
Cómo calcular su transporte aéreo
Simplemente, tome las dimensiones y peso de su mercancía que enviará y calcule su tarifa de transporte aéreo en tres pasos simples.
-
Import Control System 2 (ICS2)
The introduction of ICS2 is intended to further increase security standards in the EU and monitor the movement of goods more efficiently. It affects all companies that import goods into or transport goods through the European Union (EU).
-
Documentación pertinente para importación y exportación
Para un procesamiento adecuado de una consignación, existe cierta documentación obligatoria tanto para la importación como exportación para poder garantizar una acreditación y tramitación aduanera apropiada.
-
Shipping Alliances
Find out more about the shipping company alliances, the current compositions and the reasons for mergers, including possible effects on customers.
-
Incoterms
A continuación podrá encontrar más información y explicaciones sobre los incoterms.


